Skip to content

Seguro de vehículos

Seguro de vehículos para empresas

Asegura los vehículos que hacen posible la actividad de tu empresa

El seguro de vehículos para empresas protege los coches, furgonetas, camiones, vehículos industriales y otros medios de transporte utilizados en la actividad profesional.

Una avería, un accidente, un robo o la inmovilización de un vehículo puede afectar a rutas, entregas, visitas comerciales, servicios técnicos y desplazamientos de empleados. Con una póliza adaptada, tu empresa puede contar con las coberturas necesarias para reducir el impacto económico de estos imprevistos.

En ASAP Risk analizamos el tipo de vehículos, su uso, los conductores y la operativa de tu empresa para ayudarte a encontrar una solución ajustada a tus necesidades reales.
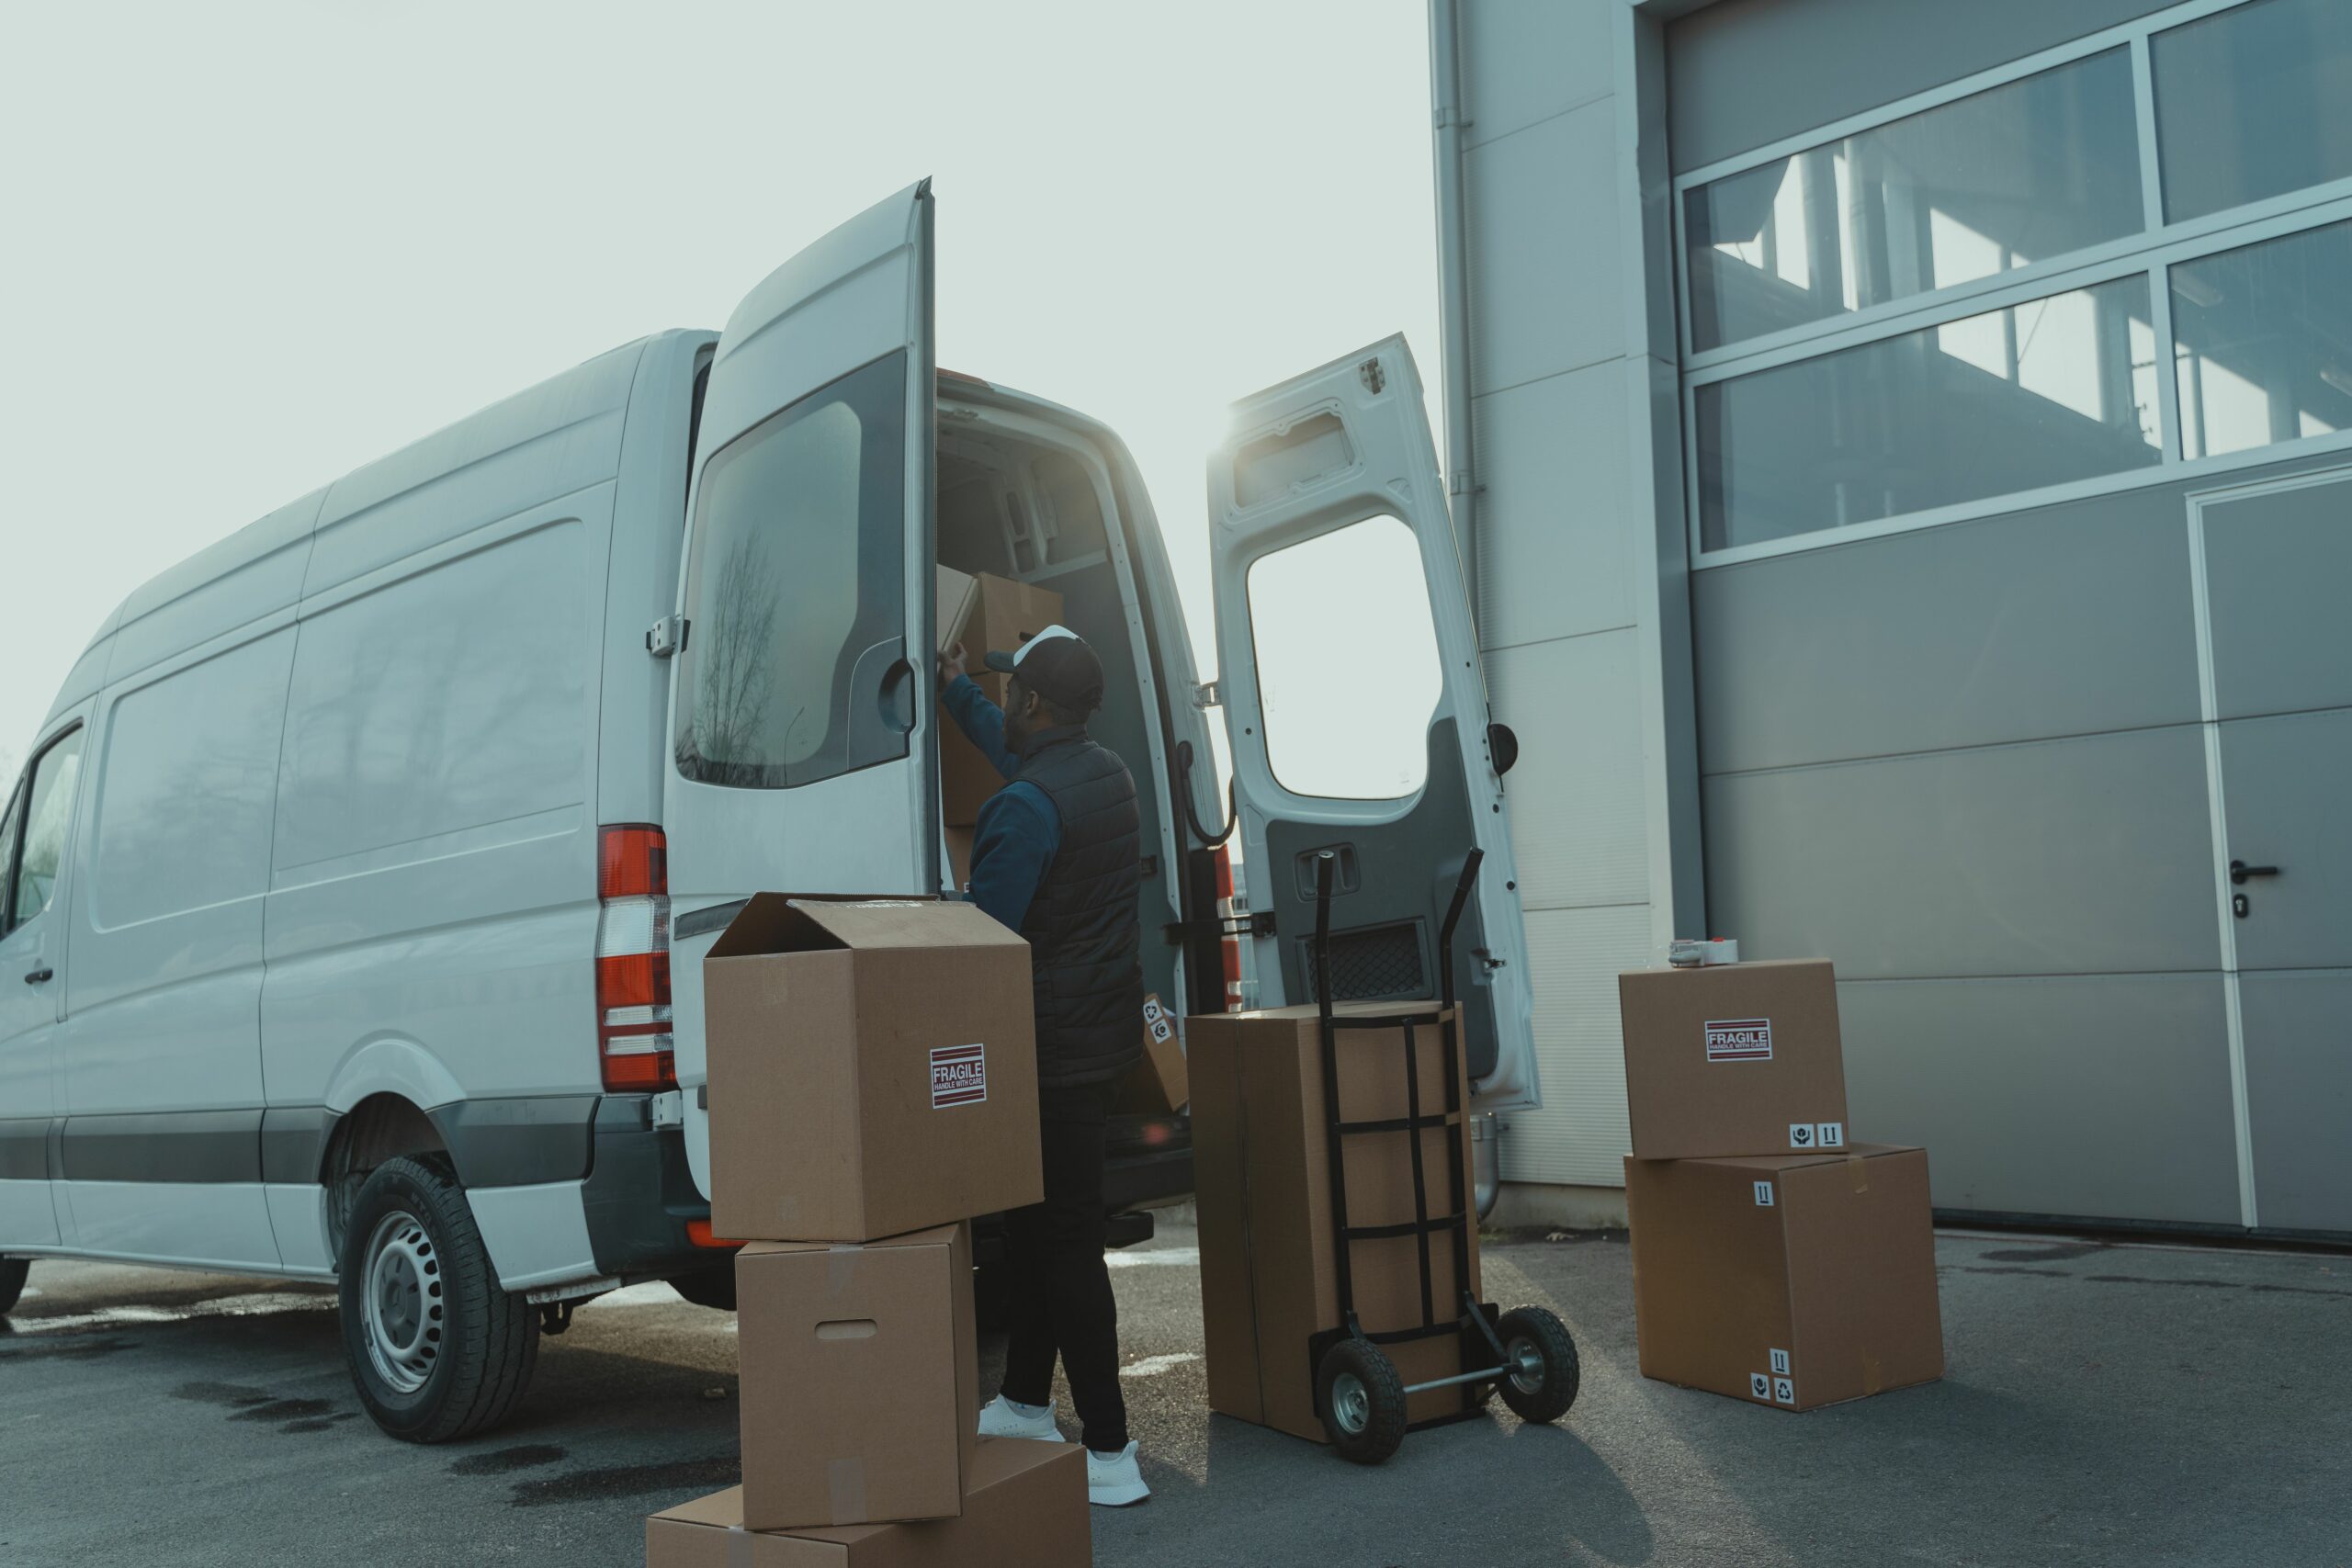
Seguro Furgoneta de empresa - ASAP Risk

¿Qué es un seguro de vehículos para empresas?

El seguro de vehículos para empresas es una póliza diseñada para proteger los vehículos utilizados en una actividad profesional y la responsabilidad derivada de su circulación.

Puede contratarse para un único vehículo, para varios vehículos con pólizas individuales o mediante una solución de flota, según el número de unidades, el tipo de uso y los criterios de cada aseguradora.

Además de la responsabilidad civil obligatoria, una póliza puede incorporar garantías como daños propios, robo, incendio, lunas, asistencia en carretera, defensa jurídica, vehículo de sustitución o cobertura de mercancías, siempre según la modalidad contratada.

La cobertura, los límites, las franquicias, los conductores autorizados y las exclusiones dependerán de las condiciones particulares y generales de cada póliza.

¿A quién va dirigido el seguro de vehículos para empresas?

Este seguro puede adaptarse a empresas y profesionales de sectores muy diferentes.

Empresas comerciales y de servicios

Negocios cuyos empleados se desplazan para visitar clientes, realizar instalaciones, prestar asistencia técnica o desarrollar actividad comercial.

Empresas de transporte y logística

Empresas que utilizan furgonetas, camiones, vehículos frigoríficos o vehículos de reparto para transportar mercancías.

Empresas de construcción, reformas e instalaciones

Empresas que necesitan desplazarse con herramientas, materiales, equipos o maquinaria ligera a obras y domicilios de clientes.

Empresas de mantenimiento y asistencia técnica

Negocios con vehículos destinados a intervenciones, reparaciones, revisiones e instalaciones.

Empresas industriales

Compañías que utilizan vehículos comerciales o industriales para la distribución, aprovisionamiento o movilidad de sus equipos.

Empresas con vehículos de representación

Empresas que asignan coches a directivos, comerciales o empleados que realizan desplazamientos frecuentes.

Empresas con flotas de vehículos

Negocios con varios coches, furgonetas, camiones, motocicletas o vehículos especiales que necesitan centralizar su gestión aseguradora.

¿Qué vehículos se pueden asegurar?

La póliza puede estudiarse para diferentes tipos de vehículos profesionales:

Turismos de empresa.

Vehículos comerciales.

Furgonetas de reparto.

Camiones y cabezas tractoras.

Vehículos industriales.

Vehículos frigoríficos.

Vehículos de taller o asistencia.

Motocicletas y ciclomotores de empresa.

Vehículos eléctricos e híbridos.

Vehículos adaptados.

Remolques y semirremolques.

Vehículos especiales, según actividad y aceptación de la aseguradora.

La posibilidad de asegurar cada vehículo dependerá de aspectos como su antigüedad, valor, uso, kilometraje, zona de circulación, historial de siniestralidad, conductores y actividad de la empresa.

¿Por qué es importante asegurar los vehículos de empresa?

Para muchas empresas, un vehículo no es solo un medio de transporte: es una herramienta esencial para facturar, prestar servicios y mantener la actividad operativa.

Cuando un vehículo queda inmovilizado, pueden surgir costes y consecuencias como:

  • Cancelación o retraso de servicios.
  • Entregas fuera de plazo.
  • Pérdida de jornadas de trabajo.
  • Gastos de grúa, reparación o transporte alternativo.
  • Costes de sustitución temporal del vehículo.
  • Reclamaciones de terceros.
  • Daños a herramientas, accesorios o elementos profesionales.
  • Impacto en la imagen de la empresa ante sus clientes.

Una póliza bien diseñada ayuda a proteger tanto el vehículo como la continuidad de la actividad.

¿Qué cubre un seguro de vehículos para empresas?

Las garantías deben adaptarse al tipo de vehículo, la actividad, los conductores y el nivel de protección que necesita la empresa.

Responsabilidad civil obligatoria:
Cubre la responsabilidad civil derivada de los daños personales y materiales causados a terceros con el vehículo asegurado, dentro de los límites legalmente establecidos.
Responsabilidad civil voluntaria:
Puede ampliar la protección de responsabilidad civil por encima de los límites del seguro obligatorio, de acuerdo con las condiciones de la póliza.
Daños propios:
Puede cubrir los daños sufridos por el propio vehículo como consecuencia de un accidente, golpe, colisión, vuelco o acto vandálico, según la modalidad contratada.
Robo:
Puede incluir la indemnización por robo del vehículo o por los daños ocasionados durante su sustracción o tentativa de robo, conforme a las condiciones de la póliza.
Incendio:
Puede cubrir los daños ocasionados por incendio, explosión o rayo cuando esta garantía esté incluida en el seguro.
Rotura de lunas:
Puede cubrir la reparación o sustitución de parabrisas, ventanillas, lunetas y otros elementos de cristal especificados en el contrato.
Asistencia en carretera:
Puede incluir servicios de grúa, remolque, reparación de urgencia, rescate, traslado de ocupantes u otras prestaciones, según los límites territoriales y operativos contratados.
Defensa jurídica y reclamación de daños:
Puede incluir asesoramiento legal, defensa ante procedimientos relacionados con un accidente y reclamación de daños a terceros responsables.
Accidentes del conductor:
Algunas pólizas permiten incorporar una garantía para proteger al conductor frente a determinadas consecuencias personales de un accidente cubierto.
Vehículo de sustitución:
Según la modalidad contratada, puede incluir un vehículo de sustitución cuando el vehículo asegurado quede inmovilizado por un siniestro cubierto.
Accesorios y equipamiento profesional:
Puede contemplar accesorios declarados y determinados elementos instalados en el vehículo, como rotulación, estanterías, herramientas fijas, equipos de frío o sistemas de localización, siempre que se incluyan expresamente en la póliza.

Ventajas de contratar tu seguro de vehículos con ASAP Risk

Al elegir Asap Risk, disfrutarás de beneficios exclusivos que nos diferencian en el mercado:

Estudio personalizado de tu operativa

Analizamos cómo se utilizan los vehículos, quién los conduce, qué rutas realizan y qué consecuencias tendría su inmovilización para la empresa.

Comparación entre aseguradoras

Estudiamos diferentes alternativas para ayudarte a encontrar una póliza coherente con el riesgo y el presupuesto de tu empresa.

Cobertura adaptada a cada tipo de vehículo

No necesita la misma protección una furgoneta de reparto, un coche comercial, un camión o un vehículo de asistencia técnica.

Revisión de conductores y uso declarado

Te ayudamos a revisar que el uso profesional, los conductores habituales y las características del vehículo estén correctamente declarados.

Gestión de siniestros

Te acompañamos en la comunicación del accidente, la recopilación de documentación y el seguimiento de la tramitación con la aseguradora.

Revisión periódica de la póliza

La flota, los conductores y la actividad de tu empresa pueden cambiar. Revisamos la póliza para que la protección siga siendo adecuada.

Seguro flota de vehículos para empresa

Protege la movilidad de tu empresa

Un accidente, un robo o una avería pueden afectar a mucho más que un vehículo: pueden detener rutas, visitas, entregas y servicios esenciales para tu negocio.

Con un seguro de vehículos adaptado a tu actividad puedes reducir el impacto económico de estos imprevistos y contar con acompañamiento especializado durante todo el proceso.

En ASAP Risk analizamos tu caso y comparamos alternativas para que sepas con claridad qué estás contratando.

¿Por qué contratar tu seguro para autónomos con Asap Risk?

En lugar de ofrecer un producto cerrado, en Asap Risk analizamos tu tipo de actividad, tus herramientas de trabajo, tu movilidad y tus riesgos reales. Así te ayudamos a contratar solo lo necesario, sin extras inútiles, y con la seguridad de estar bien cubierto.

Atención 100% personalizada

Gestión ágil por teléfono o email

Lenguaje claro, sin tecnicismos

Acompañamiento antes, durante y después de contratar

Posibilidad de revisar y ajustar tus pólizas año a año

Descubre más sobre Asap Risk
¿Qué dicen de nosotros?
¿Tienes dudas? Pregúntanos
¿Te llamamos por teléfono?
Déjanos tu teléfono y nos pondremos en contacto contigo
Escríbenos por WhatsApp
Llama de lunes a jueves de 9.00h a 18.00h y viernes hasta las 17:00h
Infórmate sobre el seguro de vehículos para empresas

Rellena el formulario y estudiaremos una solución adaptada a los vehículos, conductores y necesidades de tu empresa.
 

Nombre
Casillas de verificación

Preguntas frecuentes sobre el seguro de vehículos para empresas

Los vehículos a motor que circulan deben disponer, con carácter general, del seguro obligatorio de responsabilidad civil. Las garantías adicionales, como daños propios, robo, incendio o asistencia, son voluntarias y dependen de las necesidades de cada empresa.

Sí. Dependiendo del número de vehículos y de los criterios de la aseguradora, puede estudiarse una póliza de flota o una solución que centralice la gestión de varios vehículos.

El seguro a terceros cubre principalmente la responsabilidad civil frente a daños causados a terceros. Un seguro a todo riesgo puede incluir, además, daños sufridos por el propio vehículo, dentro de los límites, exclusiones y franquicias contratados.

Es la parte del daño que asume la empresa en cada siniestro cubierto. Por ejemplo, con una franquicia de 300 euros, la aseguradora indemnizará los daños que excedan de esa cantidad, según las condiciones de la póliza.

Depende de lo indicado en la póliza. Es importante declarar correctamente los conductores habituales, su edad, antigüedad de permiso y uso del vehículo para evitar problemas en caso de siniestro.

No siempre. Las herramientas y mercancías transportadas pueden requerir una garantía específica o un seguro complementario. Deben declararse correctamente para comprobar su cobertura.

Solo si se ha contratado esta garantía o si está incluida en la modalidad elegida. Deben revisarse los supuestos de activación, el número de días y el tipo de vehículo disponible.

Depende de la cobertura territorial contratada. Antes de realizar viajes internacionales conviene revisar los países incluidos, la asistencia disponible y la documentación necesaria.

Se debe proteger a las personas, señalizar la situación cuando sea seguro hacerlo, comunicar el siniestro a la aseguradora dentro del plazo establecido y recopilar la información disponible: parte amistoso, fotografías, datos de los implicados y atestado si existe.

El precio puede depender del tipo, valor y antigüedad de los vehículos; actividad de la empresa; kilometraje; zona de circulación; uso profesional; número y perfil de conductores; historial de siniestralidad; coberturas contratadas y franquicia elegida.

Coberturas complementarias para empresas con vehículos

Además del seguro de vehículos, puede ser conveniente estudiar otras soluciones para proteger la actividad.

Seguro de transporte y mercancías

Puede proteger las mercancías transportadas frente a determinados daños durante el trayecto, la carga, la descarga o el almacenamiento temporal, según la póliza.

Seguro de responsabilidad civil empresarial

Puede complementar la protección de la empresa frente a reclamaciones derivadas de su actividad, más allá de la circulación de los vehículos.

Seguro de flotas

Puede facilitar la gestión de empresas con varios vehículos y ofrecer una solución adaptada a las características de su parque móvil.

Seguro de avería de maquinaria

Puede resultar relevante para empresas que transportan o utilizan equipos, maquinaria o instalaciones esenciales para su actividad.

¿Qué situaciones no suele cubrir el seguro?

Las exclusiones dependen de cada aseguradora y deben revisarse antes de contratar. Entre las situaciones que pueden estar excluidas o limitadas se encuentran:

  • Desgaste, avería mecánica o falta de mantenimiento.
  • Daños anteriores a la contratación.
  • Uso distinto al declarado en la póliza.
  • Conducción por personas no autorizadas o sin permiso válido.
  • Conducción bajo los efectos del alcohol, drogas o sustancias prohibidas.
  • Participación en competiciones, carreras o pruebas no cubiertas.
  • Daños intencionados.
  • Transporte de mercancías no declarado o fuera de las condiciones contratadas.
  • Objetos personales, herramientas o accesorios no incluidos expresamente.
  • Incumplimiento de las obligaciones de comunicación del siniestro.

La existencia de un accidente no implica automáticamente que todos los daños estén cubiertos. Es necesario comprobar que el hecho se ajusta a las garantías y condiciones contratadas.

¿Qué información se necesita para preparar un seguro de vehículos de empresa?

Para realizar un estudio personalizado pueden solicitarse los siguientes datos:

  • Matrícula, marca, modelo y versión del vehículo.
  • Fecha de primera matriculación.
  • Valor del vehículo y equipamiento especial.
  • Uso profesional previsto.
  • Kilometraje anual aproximado.
  • Zona habitual de circulación.
  • Número de conductores y datos básicos de los conductores habituales.
  • Historial de siniestralidad.
  • Coberturas actuales y pólizas vigentes.
  • Necesidad de asistencia, vehículo de sustitución o cobertura internacional.
  • Información sobre herramientas, accesorios o mercancías transportadas.

Cuanta más precisa sea la información facilitada, más ajustada podrá ser la propuesta de seguro.

¿Qué hacer en caso de accidente con un vehículo de empresa?

  1. Comprueba si hay personas heridas y llama a emergencias cuando sea necesario.
  2. Señaliza la zona y evita agravar los daños.
  3. Recoge los datos de los vehículos, conductores y testigos.
  4. Cumplimenta el parte amistoso si procede.
  5. Haz fotografías de los daños y del lugar del accidente.
  6. Comunica el siniestro dentro del plazo indicado en la póliza.
  7. Conserva presupuestos, facturas, informes y cualquier documento relacionado.
  8. Contacta con ASAP Risk si necesitas apoyo durante la tramitación.

ASAP Risk puede ayudarte a revisar la documentación y realizar el seguimiento del siniestro con la aseguradora.

Volver arriba