Skip to content

Seguro de hogar

Seguro de hogar para particulares

Protege tu vivienda y lo que más valoras con un seguro de hogar adaptado a ti

El seguro de hogar ayuda a proteger la vivienda, sus instalaciones y tus pertenencias frente a imprevistos como daños por agua, incendios, robos, fenómenos atmosféricos o responsabilidad civil frente a terceros.

Tanto si eres propietario como inquilino, contar con una póliza adaptada te permite afrontar con mayor tranquilidad los gastos y gestiones que puede provocar un siniestro en casa.

En ASAP Risk analizamos las características de tu vivienda, su uso y el nivel de protección que necesitas para ayudarte a encontrar una solución clara y adecuada a tu situación.
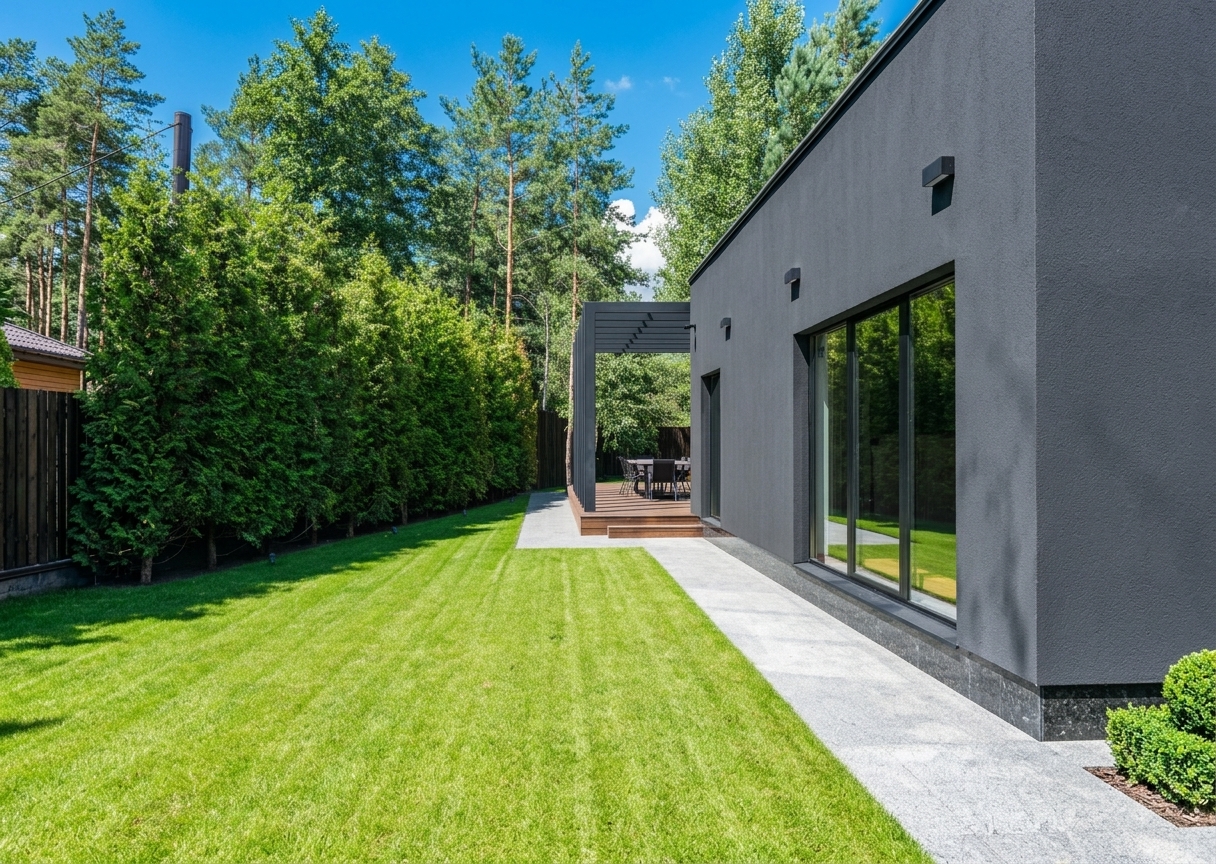
Vivienda protegida con seguro de hogar

¿Qué es un seguro de hogar?

El seguro de hogar es una póliza destinada a proteger una vivienda y, según las garantías contratadas, los daños que puedan afectar a su continente, contenido y responsabilidad civil.

El continente incluye los elementos fijos de la vivienda: estructura, paredes, techos, suelos, instalaciones, sanitarios, puertas, ventanas y otros elementos incorporados de forma permanente. El contenido engloba bienes como mobiliario, electrodomésticos, ropa, equipos informáticos y objetos personales.

Una misma póliza puede adaptarse a una vivienda habitual, una segunda residencia, una vivienda alquilada o una vivienda arrendada a terceros. El alcance real de las coberturas, los capitales, los límites y las exclusiones dependerá siempre de las condiciones particulares y generales del contrato.

¿A quién va dirigido el seguro de hogar?

Propietarios de vivienda habitual

Personas que quieren proteger su casa, sus instalaciones y los bienes que forman parte de su día a día.

Propietarios con vivienda alquilada

Propietarios que arriendan una vivienda y desean proteger el continente, la responsabilidad civil como arrendador y otros riesgos que puedan estar cubiertos.

Inquilinos

Personas que viven de alquiler y necesitan asegurar sus pertenencias, su responsabilidad civil y, según el caso, daños ocasionados accidentalmente en la vivienda.

Propietarios de segunda residencia

Personas que desean proteger una casa de vacaciones, una vivienda de uso ocasional o un inmueble que permanece desocupado durante determinados periodos.

Viviendas con bienes de valor

Hogares con joyas, obras de arte, colecciones, equipos tecnológicos u otros objetos que pueden requerir declaración específica y capitales adecuados.

¿Qué diferencias hay entre continente y contenido?

Es importante calcular correctamente ambos capitales para evitar que la póliza sea insuficiente en caso de siniestro.

Continente: Estructura, instalaciones fijas, sanitarios, puertas, ventanas, suelos, armarios empotrados y elementos unidos permanentemente a la vivienda.

Contenido: Muebles, electrodomésticos, ropa, ordenadores, televisores, objetos personales y otros bienes que pueden trasladarse.

En una vivienda alquilada, el continente suele corresponder al propietario. El inquilino puede necesitar proteger su contenido y su responsabilidad civil. No obstante, conviene revisar cada caso de forma individual.

¿Por qué es importante revisar los capitales asegurados?

Los capitales deben reflejar de forma razonable el valor de reconstrucción del continente y el valor de reposición de los bienes asegurados. Declarar importes inferiores a los necesarios puede generar infraseguro y afectar a la indemnización.

Para calcularlos conviene tener en cuenta:

– Metros cuadrados y tipo de construcción.
– Reformas e instalaciones realizadas.
– Valor de reconstrucción, no necesariamente el precio de compraventa.
– Mobiliario, electrodomésticos y equipos tecnológicos.
– Joyas, obras de arte, colecciones y objetos especiales.
– Trastero, garaje, terraza, jardín y anexos declarados.

En ASAP Risk te ayudamos a revisar la información para que los capitales contratados sean coherentes con la vivienda y sus bienes.

¿Qué puede cubrir un seguro de hogar?

Las garantías deben seleccionarse según la vivienda, sus características y las necesidades de cada persona. Entre las coberturas que puede incluir un seguro de hogar se encuentran las siguientes:

Daños por agua:
Puede cubrir daños causados por roturas, escapes o desbordamientos de tuberías e instalaciones, así como determinados gastos de localización y reparación de averías, cuando estén incluidos en la póliza.
Incendio, explosión y humo:
Puede cubrir los daños provocados por incendio, explosión, implosión, humo o rayo, dentro de los límites establecidos en el contrato.
Robo y daños por intento de robo:
Puede incluir la indemnización por bienes robados y los daños ocasionados en puertas, ventanas u otros elementos durante un robo o intento de robo, siempre según los capitales, medidas de seguridad y condiciones contratadas.
Daños eléctricos:
Algunas modalidades cubren daños en instalaciones eléctricas, electrodomésticos o aparatos causados por sobretensiones, cortocircuitos u otras incidencias eléctricas cubiertas.
Rotura de cristales:
Puede contemplar la reparación o sustitución de cristales, espejos, sanitarios, vitrocerámicas u otros elementos definidos en la póliza.
Fenómenos atmosféricos:
Puede cubrir determinados daños por lluvia, viento, nieve, pedrisco o inundación, aplicando los umbrales, límites y exclusiones indicados en la póliza. Los riesgos extraordinarios se rigen por su normativa y condiciones específicas.
Responsabilidad civil familiar:
Puede proteger frente a reclamaciones de terceros cuando tú, las personas que conviven contigo, tus hijos menores o tus mascotas causan accidentalmente daños personales o materiales, según el ámbito de la garantía.
Defensa jurídica:
Puede incluir asesoramiento legal y determinados gastos de defensa o reclamación relacionados con situaciones cubiertas por la póliza.
Asistencia en el hogar:
Puede incluir servicios de profesionales para atender urgencias de fontanería, electricidad, cerrajería, cristalería u otras reparaciones contempladas en el contrato.
Daños estéticos:
Algunas pólizas permiten incluir una garantía para recuperar la uniformidad estética de una estancia afectada por un siniestro cubierto, dentro de los límites contratados.
Inhabitabilidad y alojamiento temporal:
Cuando un siniestro cubierto hace inhabitable la vivienda, algunas pólizas pueden asumir determinados gastos de alojamiento, mudanza o alquiler temporal.

Ventajas de contratar tu seguro de hogar con ASAP Risk

Estudio personalizado de tu vivienda

Analizamos si se trata de vivienda habitual, segunda residencia, alquiler o propiedad arrendada, así como sus características y riesgos relevantes.

Comparación entre aseguradoras

Estudiamos distintas alternativas para ayudarte a encontrar una póliza que combine coberturas, límites y precio de forma coherente.

Explicación clara del condicionado

Te ayudamos a entender los capitales, franquicias, límites, exclusiones y requisitos antes de contratar.

Revisión de seguros existentes

Comprobamos las coberturas que ya tienes para detectar posibles duplicidades o carencias de protección.

Acompañamiento durante un siniestro

Te ayudamos con la comunicación, la documentación y el seguimiento de un parte ante la aseguradora.

Revisión periódica de la póliza

Una reforma, una mudanza, la compra de bienes de valor o un cambio en el uso de la vivienda pueden requerir ajustar el seguro.

Seguro hogar - ASAP RISK

Protege tu hogar con una póliza pensada para tu vivienda

Un escape de agua, un robo o un incendio pueden generar daños, gastos inesperados y muchas gestiones. Con un seguro de hogar adaptado puedes contar con la protección y asistencia que necesitas cuando ocurre un imprevisto.

En ASAP Risk estudiamos tu vivienda y comparamos alternativas para que conozcas con claridad qué cubres y bajo qué condiciones.

¿Por qué contratar tu seguro para autónomos con Asap Risk?

En lugar de ofrecer un producto cerrado, en Asap Risk analizamos tu tipo de actividad, tus herramientas de trabajo, tu movilidad y tus riesgos reales. Así te ayudamos a contratar solo lo necesario, sin extras inútiles, y con la seguridad de estar bien cubierto.

Atención 100% personalizada

Gestión ágil por teléfono o email

Lenguaje claro, sin tecnicismos

Acompañamiento antes, durante y después de contratar

Posibilidad de revisar y ajustar tus pólizas año a año

Descubre más sobre Asap Risk
¿Qué dicen de nosotros?
¿Tienes dudas? Pregúntanos
¿Te llamamos por teléfono?
Déjanos tu teléfono y nos pondremos en contacto contigo
Escríbenos por WhatsApp
Llama de lunes a jueves de 9.00h a 18.00h y viernes hasta las 17:00h
Infórmate sobre el seguro de hogar

Rellena el formulario y estudiaremos una solución adaptada a tu vivienda y a las personas que viven en ella.
Nombre
Casillas de verificación

Preguntas frecuentes sobre el seguro de hogar

Con carácter general, no existe una obligación universal de contratar un seguro de hogar para una vivienda particular. Sin embargo, una entidad financiera puede exigir determinadas garantías al conceder una hipoteca y la comunidad puede contar con su propio seguro para elementos comunes. Conviene revisar la situación concreta.

Es el conjunto de elementos fijos que forman parte del inmueble, como estructura, instalaciones, sanitarios, puertas, ventanas, suelos o armarios empotrados.

Son los bienes que se encuentran dentro de la vivienda y pueden trasladarse, como muebles, electrodomésticos, ropa, aparatos electrónicos y objetos personales.

Puede ser recomendable. Aunque el propietario asegure el continente, el inquilino puede necesitar proteger sus pertenencias y su responsabilidad civil frente a daños accidentales a terceros o a la vivienda.

Depende del origen de la filtración y de las garantías contratadas. Los daños por rotura o escape de una tubería pueden estar cubiertos, mientras que la falta de mantenimiento, la humedad gradual o determinados defectos de construcción pueden quedar excluidos.

Las joyas, obras de arte y objetos de valor suelen tener límites específicos. En algunos casos deben declararse de forma expresa, aportar documentación o contratar una ampliación de capital.

La responsabilidad civil puede incluir daños causados por animales de compañía, pero el alcance depende de la póliza, del tipo de animal y de las condiciones contratadas. Debe confirmarse antes de contratar.

La franquicia es la cantidad que asume el asegurado en cada siniestro cubierto. Una franquicia más alta puede reducir la prima, pero implica asumir una mayor parte del coste ante un daño.

Protege a las personas y evita que el daño aumente si es seguro hacerlo. Contacta con los servicios de emergencia cuando sea necesario, comunica el siniestro a la aseguradora cuanto antes y conserva fotografías, facturas, presupuestos y documentación relacionada.

No necesariamente. Antes de realizar una reforma conviene informar a la aseguradora, especialmente si cambia el valor del continente, se incorporan mejoras relevantes o la obra afecta a instalaciones esenciales.

¿Qué situaciones no suele cubrir un seguro de hogar?

Las exclusiones varían según la aseguradora y deben revisarse antes de contratar. Entre las situaciones que pueden estar excluidas o limitadas se encuentran:

– Daños por falta de mantenimiento o deterioro progresivo.
– Humedades, condensación o filtraciones producidas de forma gradual.
– Daños anteriores a la contratación.
– Obras o reformas no declaradas cuando afecten al riesgo asegurado.
– Bienes no declarados o que exceden los límites contratados.
– Robo sin cumplir las medidas de seguridad exigidas por la póliza.
– Daños intencionados.
– Vivienda desocupada durante un periodo superior al admitido en el contrato.
– Daños derivados de actividades profesionales o comerciales no declaradas en la vivienda.

Que ocurra un daño no implica automáticamente que esté cubierto. La causa, la garantía contratada y las condiciones de la póliza determinarán la respuesta de la aseguradora.

¿Qué información se necesita para contratar un seguro de hogar?

Para preparar un estudio personalizado pueden solicitarse los siguientes datos:

  • Dirección y código postal de la vivienda.
  • Uso de la vivienda: habitual, segunda residencia, alquiler o arrendamiento.
  • Tipo de inmueble: piso, casa, chalet o vivienda unifamiliar.
  • Metros cuadrados construidos.
  • Año de construcción y reformas realizadas.
  • Capital estimado de continente y contenido.
  • Existencia de trastero, garaje, terraza, jardín o anexos.
  • Sistemas de seguridad instalados.
  • Bienes de valor que requieran declaración.
  • Siniestros anteriores.
  • Póliza actual, si existe.

Facilitar información completa y actualizada permite preparar una propuesta más ajustada y evitar problemas de cobertura en caso de siniestro.

¿Qué hacer en caso de siniestro en el hogar?

  1. Protege a las personas y llama a emergencias si existe riesgo o hay heridos.
  2. Si es seguro, toma medidas razonables para evitar que los daños aumenten.
  3. Contacta con la asistencia de la aseguradora cuando sea necesario.
  4. Comunica el parte dentro del plazo indicado en la póliza.
  5. Haz fotografías o vídeos de los daños antes de retirar bienes afectados, siempre que sea posible.
  6. Conserva facturas, presupuestos, informes y otros justificantes.
  7. No realices reparaciones definitivas sin indicación de la aseguradora, salvo que sean urgentes para evitar daños mayores.

ASAP Risk puede ayudarte a revisar la documentación y realizar el seguimiento de la tramitación con la aseguradora.

Volver arriba